돈과 뇌: 왜 돈 앞에서 이성을 잃는가
- 인간 심리 구조
- 2026. 4. 6. 17:51
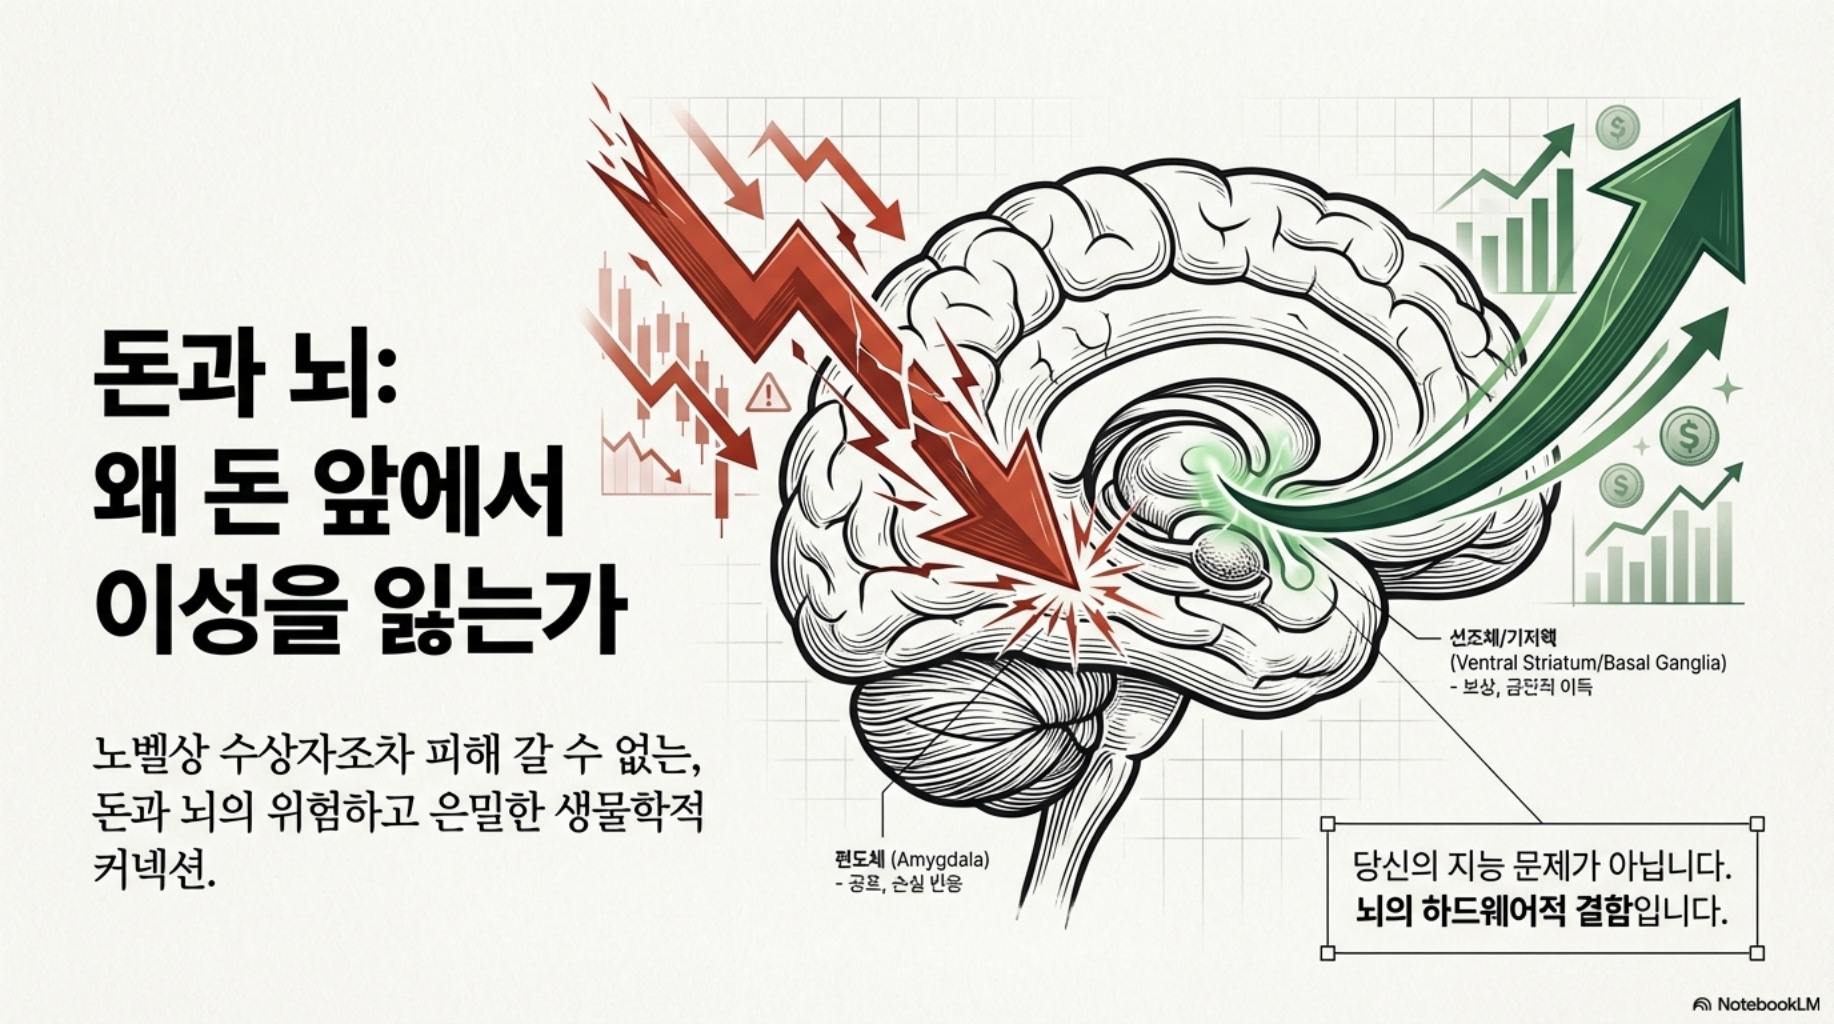
주식이 10% 올랐을 때의 기쁨보다 10% 떨어졌을 때의 고통이 더 크게 느껴지는 이유. 이미 본 영화가 재미없는데 "돈이 아까워서" 끝까지 보는 이유. 월급은 아끼면서 보너스는 쉽게 쓰는 이유. 세일 할인율에 현혹되어 필요 없는 물건을 사는 이유. 이 모든 비합리적 행동의 배후에는 돈에 대한 뇌의 특수한 반응 패턴이 있습니다. 인간은 돈에 관해서 놀라울 정도로 비합리적이며, 그 비합리성은 교육이나 지능과 무관합니다. 노벨 경제학상 수상자들도 돈 앞에서 동일한 인지 편향에 빠집니다.
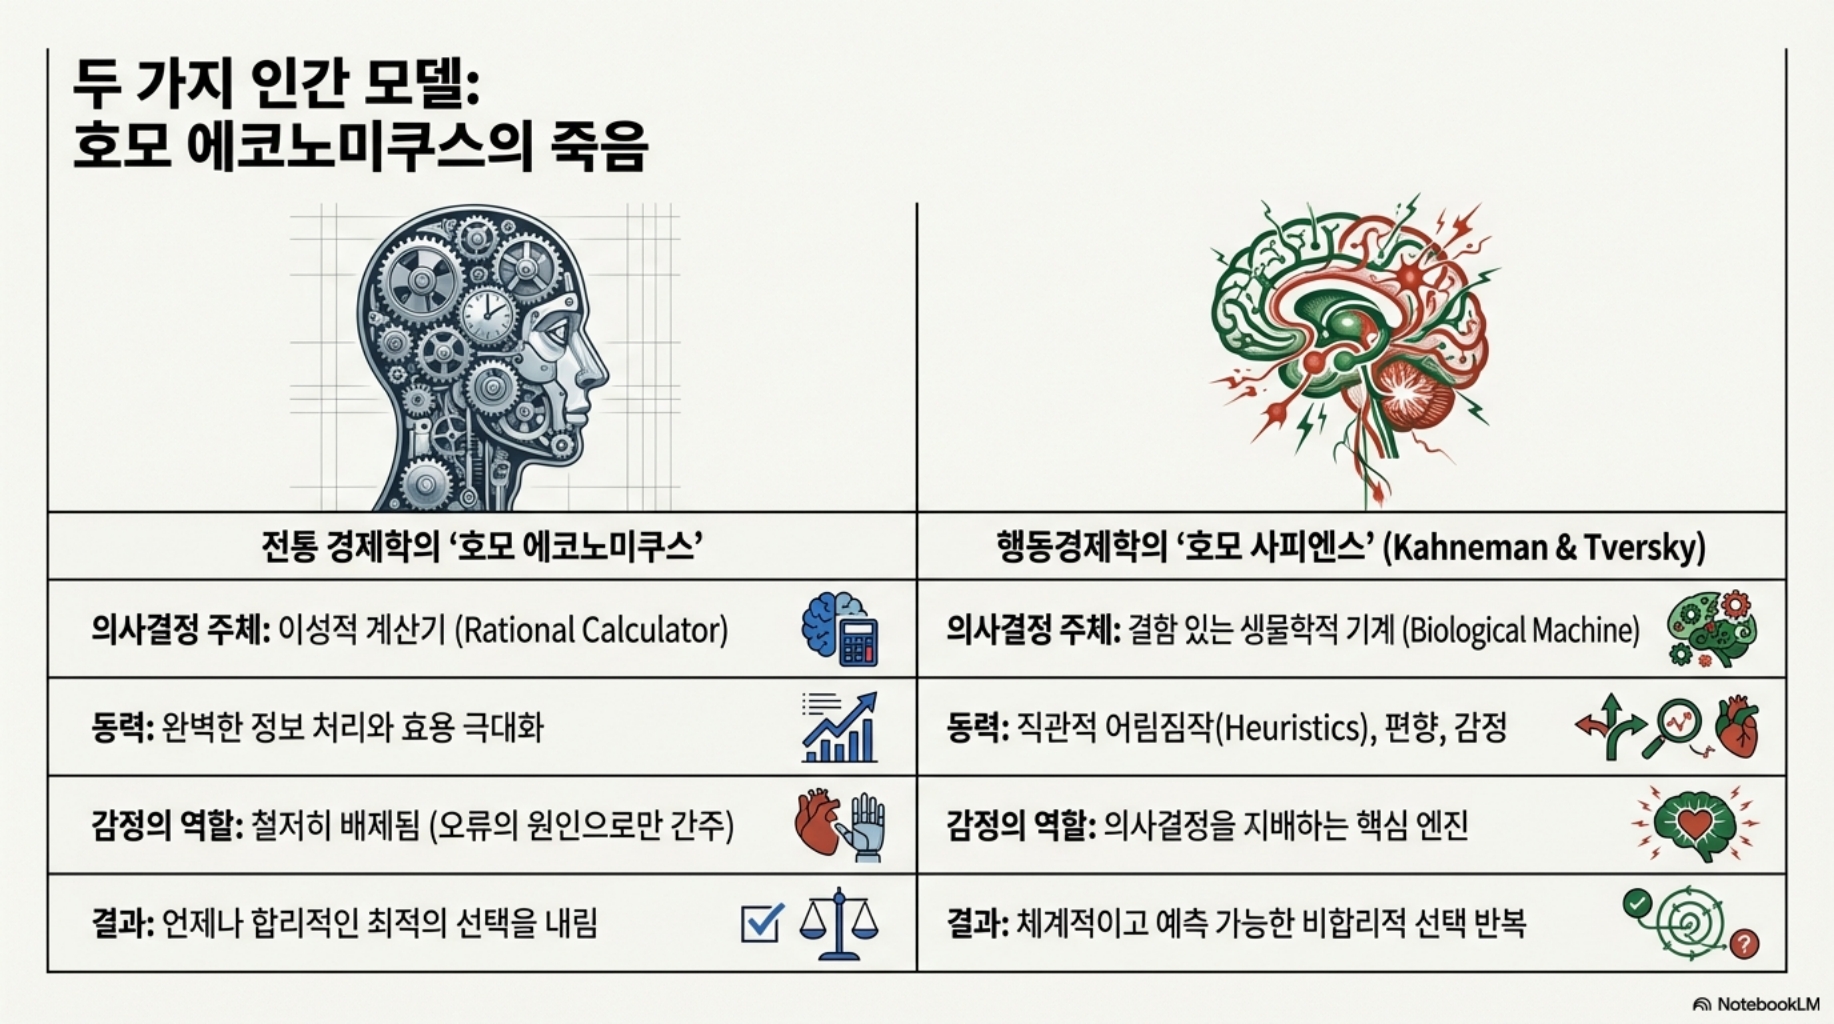
전통 경제학은 인간을 합리적 경제인(Homo Economicus)으로 가정했지만, Daniel Kahneman과 Amos Tversky의 행동경제학(Behavioral Economics) 혁명은 이 가정을 근본적으로 뒤집었습니다. 인간의 경제적 의사결정은 합리적 계산이 아니라 감정, 편향, 직관적 어림짐작(Heuristics)에 의해 지배됩니다. 그리고 이 비합리성의 뿌리는 뇌의 보상 시스템, 편도체의 손실 반응, 전전두엽의 한계에 있습니다. 돈이 뇌에서 어떻게 처리되는지를 이해하면, 왜 현명한 사람도 돈 앞에서 어리석은 결정을 내리는지, 그리고 어떻게 이를 방지할 수 있는지가 명확해집니다.
🎥 핵심을 1분으로 먼저 확인하기!
https://www.youtube.com/channel/UCSY9knsLsw5HNDKi3Aq1AxQ심리 관찰일지
인간의 마음은 생각보다 단순합니다. 하지만 우리는 그 원리를 잘 모릅니다. 이 채널에서는 사람의 행동, 감정, 선택 뒤에 숨은 심리학을 쉽고 흥미롭게 설명합니다. 우리가 왜 그런 행동을 하는
www.youtube.com
1. 돈과 보상 시스템: 뇌에게 돈은 음식이자 약물이다
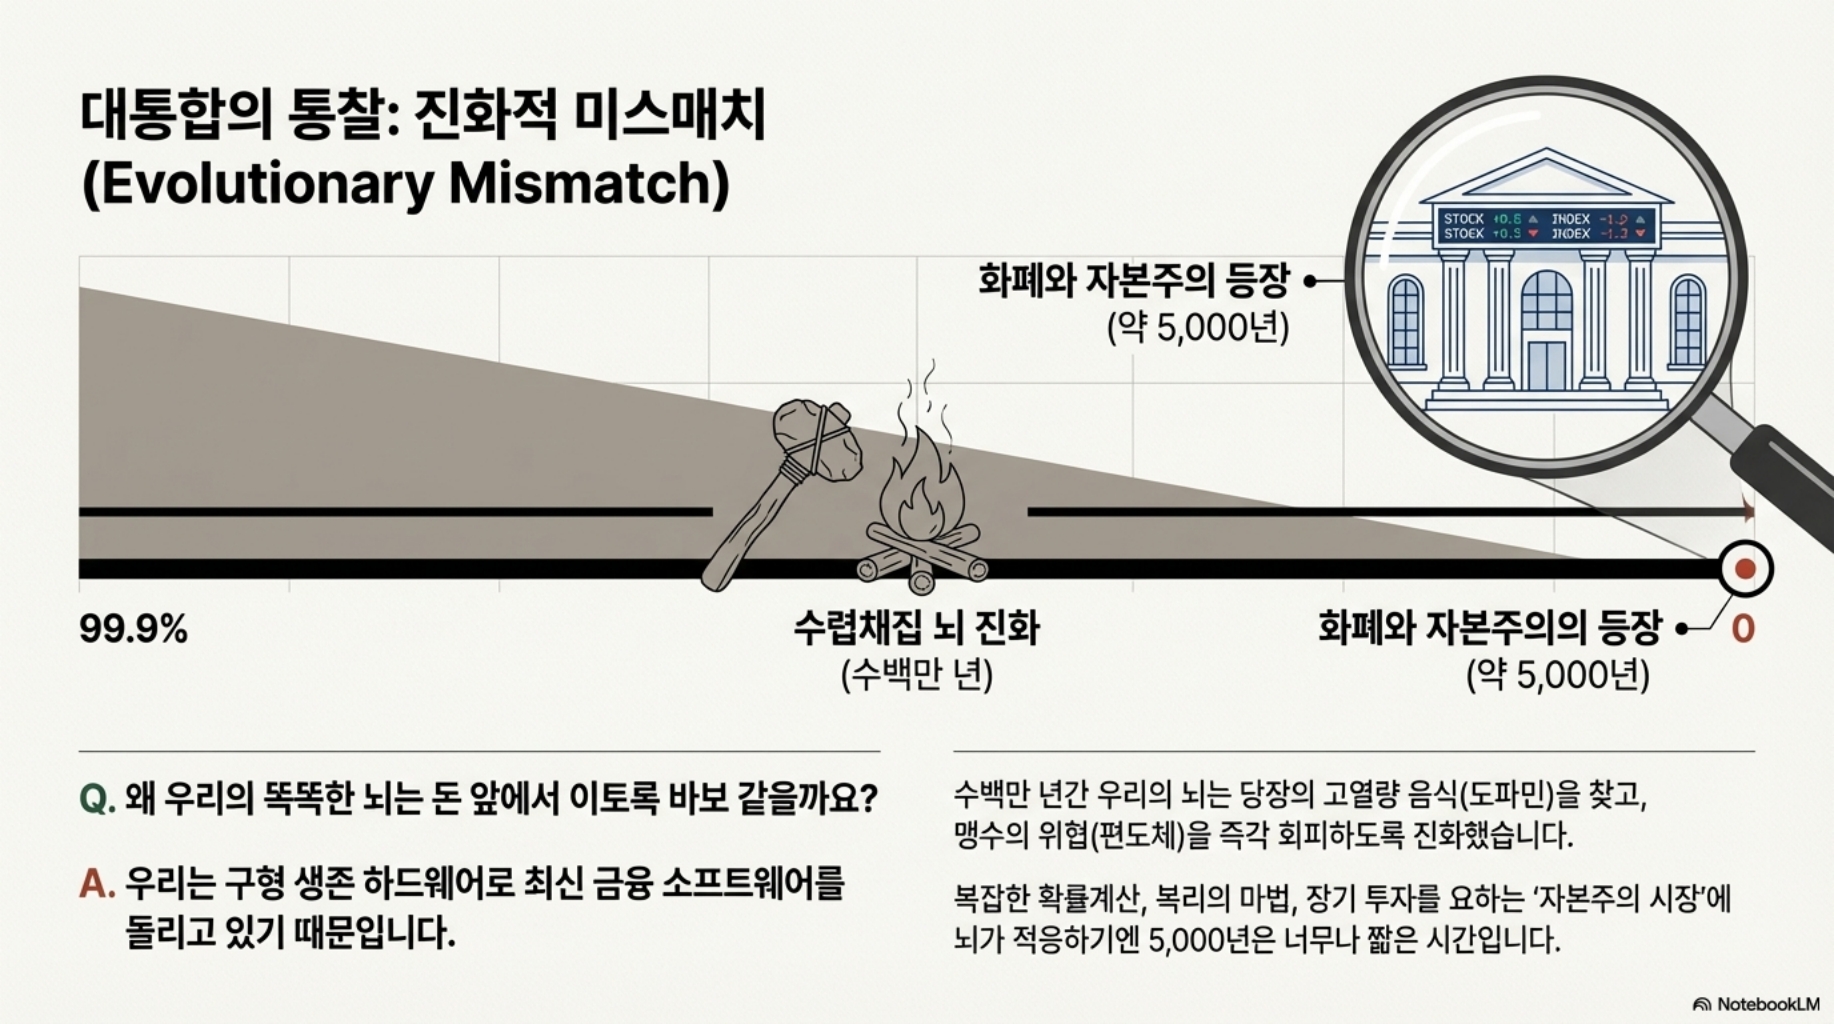
돈은 진화적으로 새로운 자극입니다. 인류가 화폐를 사용한 것은 약 5,000년에 불과하며, 뇌가 '돈'이라는 추상적 보상을 처리하기 위한 전용 회로를 진화시키기에는 너무 짧은 시간입니다. 대신 뇌는 음식, 성, 사회적 지위 같은 기본적 보상을 처리하던 기존 회로를 돈에 '재활용'합니다. Knutson 등(2001)의 fMRI 연구에서 금전적 보상이 예상될 때 복측 선조체(핵심 보상 센터)가 강하게 활성화되었으며, 이 반응은 음식이나 사회적 보상에 대한 반응과 동일한 영역이었습니다.
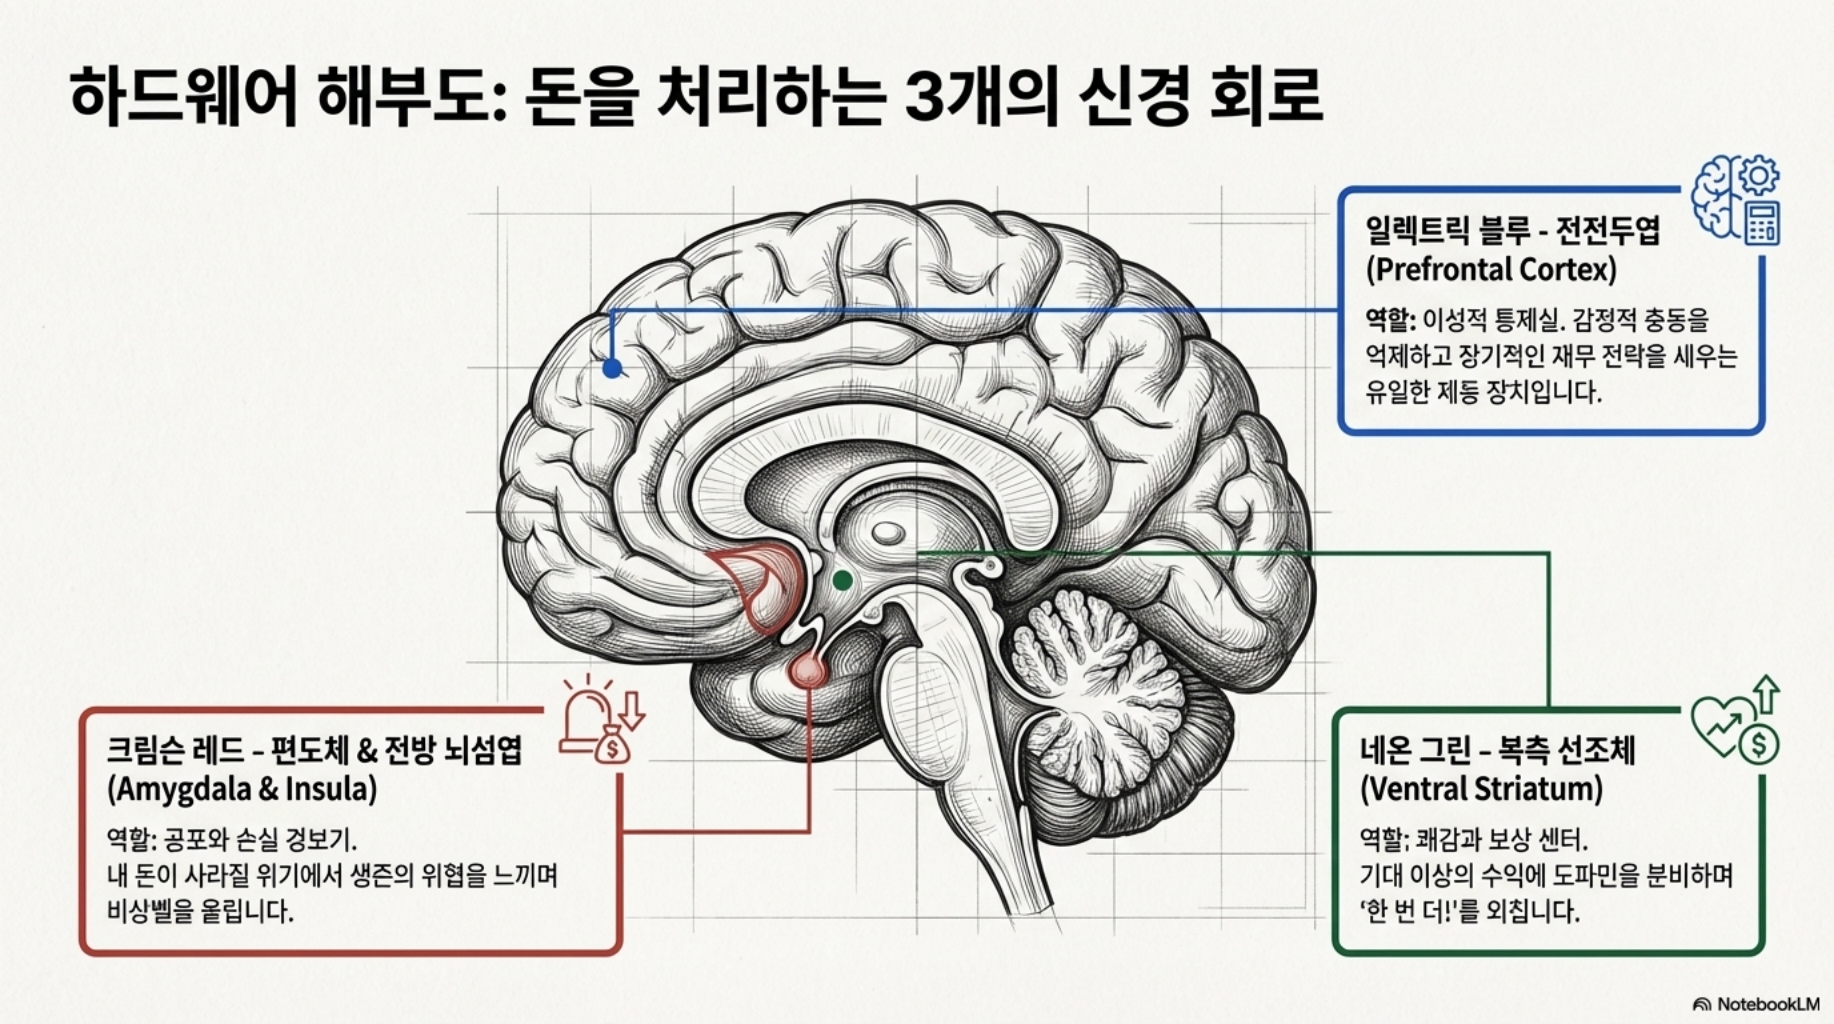
더 놀라운 것은 돈의 보상 반응의 강도입니다. Breiter 등(2001, Harvard)의 연구에서 금전적 이득에 대한 복측 선조체 반응은 코카인 같은 약물에 대한 반응과 놀라울 정도로 유사한 패턴을 보였습니다. Schultz(1997)의 도파민 예측 오류 모델이 여기서도 작동합니다. 기대보다 많은 돈을 얻으면 도파민이 급등하고(긍정적 예측 오류), 기대보다 적으면 도파민이 급락합니다(부정적 예측 오류). 이 도파민 반응이 도박, 주식 투자, 쇼핑에서 '한 번 더'를 외치게 만드는 신경학적 기반입니다. 주식이 오를 때의 쾌감은 문자 그대로 약물과 유사한 도파민 반응이며, 이것이 반복되면 내성(Tolerance)과 갈망(Craving)의 패턴이 형성될 수 있습니다.
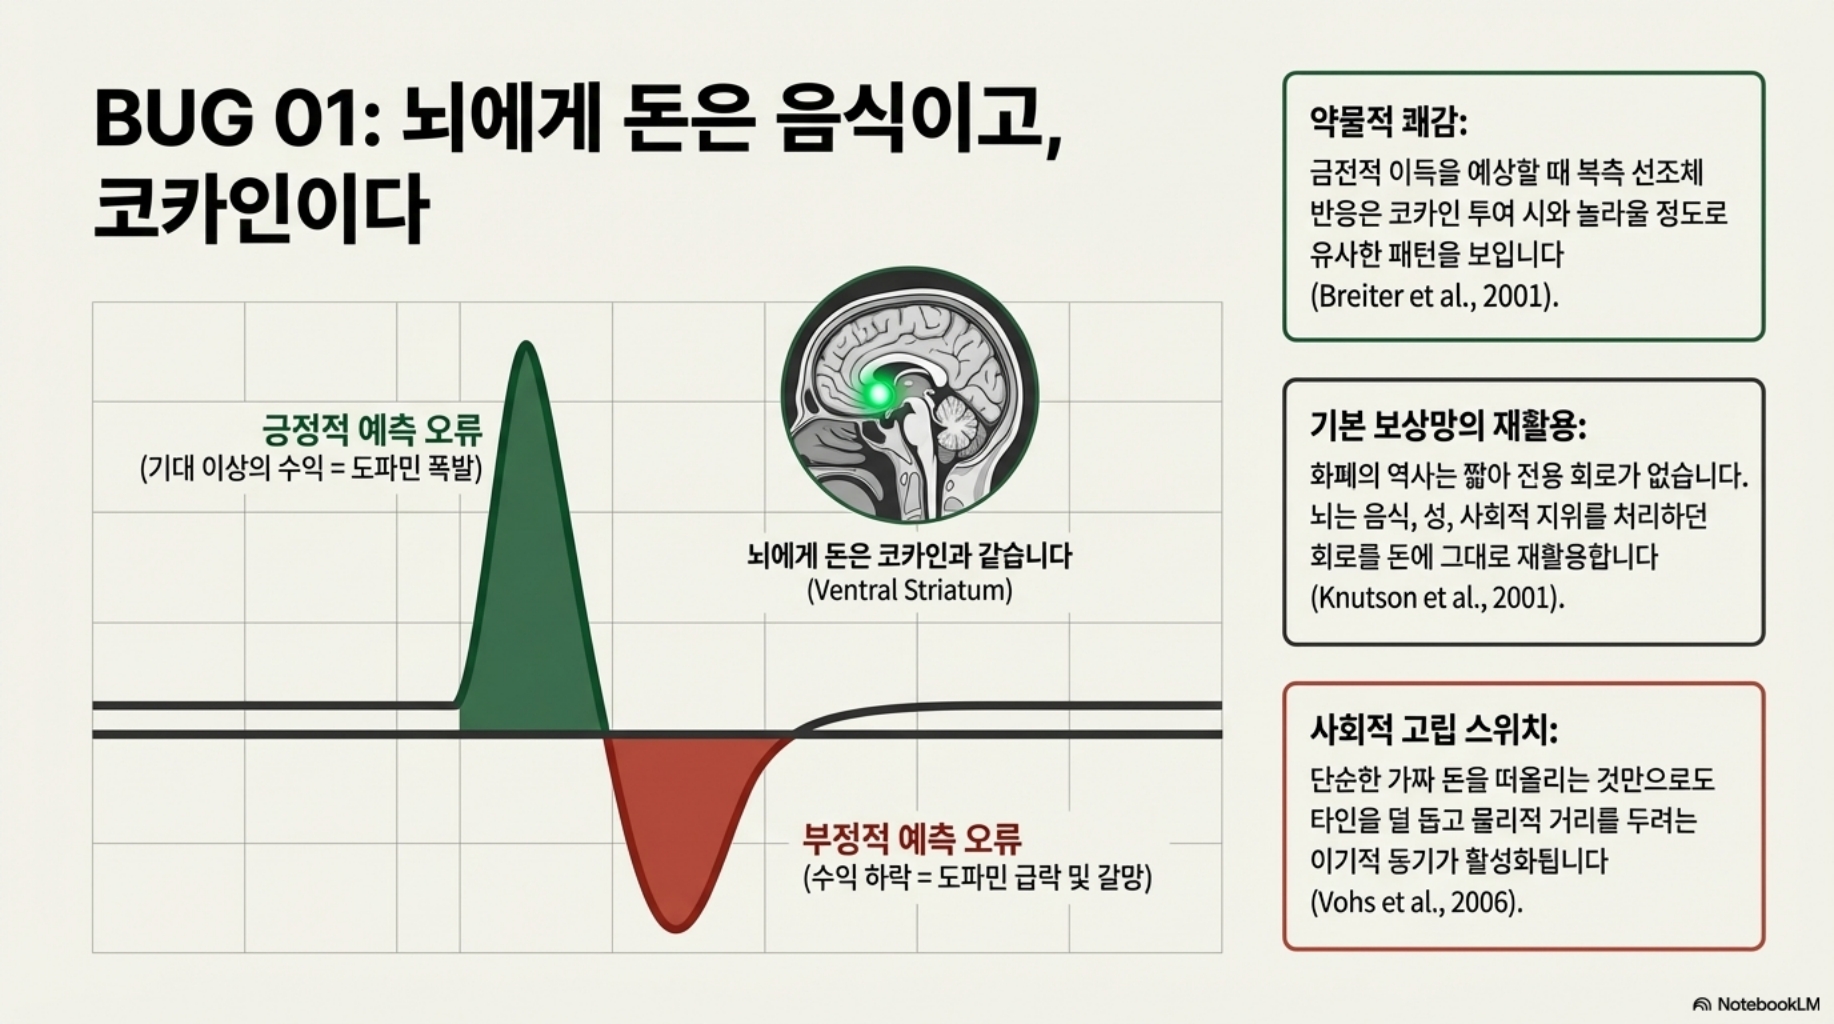
Vohs 등(2006)의 흥미로운 실험 시리즈는 돈이 뇌에 미치는 또 다른 영향을 보여줍니다. 단순히 돈을 '떠올리게' 하는 것만으로도(책상 위의 가짜 돈, 돈 관련 화면보호기) 참가자들은 더 독립적이 되었지만 동시에 도움을 덜 청하고, 도움을 덜 제공하며, 물리적 거리를 더 두려 했습니다. 돈의 개념 자체가 뇌의 사회적 연결 회로를 억제하고 개인주의적 동기를 활성화한 것입니다. 돈은 단순한 교환 수단이 아닙니다. 뇌에게 돈은 기본적 보상, 약물적 쾌감, 그리고 사회적 거리의 도구이며, 이 복합적 특성이 돈 앞에서의 비합리성을 만들어냅니다.
2. 손실 회피: 잃는 고통이 얻는 기쁨의 2.5배인 뇌
Kahneman과 Tversky(1979)의 전망 이론(Prospect Theory)에서 가장 핵심적인 발견은 손실 회피(Loss Aversion)입니다. 동일한 크기의 이득과 손실에서 손실의 심리적 강도가 이득보다 약 2~2.5배 더 크다는 것입니다. 10만 원을 얻는 기쁨의 절대값보다 10만 원을 잃는 고통의 절대값이 약 2.5배 큽니다. 이 비대칭성은 수많은 비합리적 경제 행동의 원천입니다.
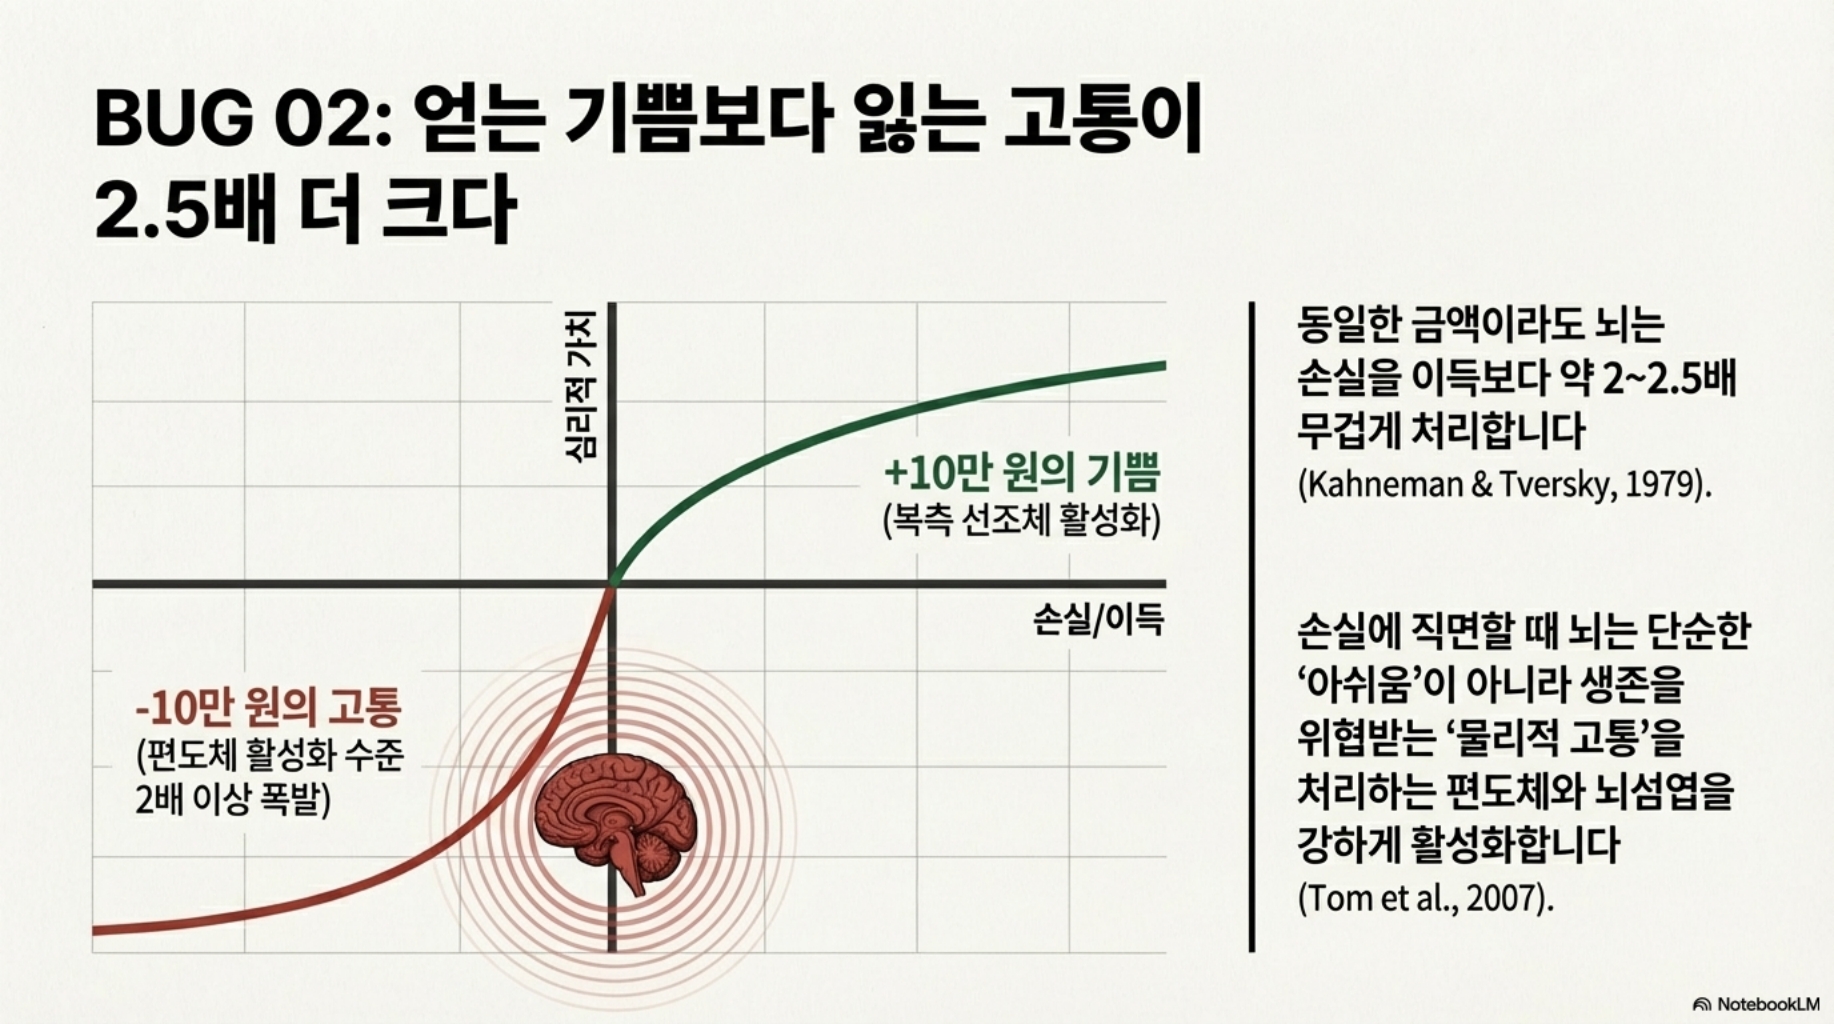
Tom 등(2007)의 fMRI 연구에서 손실 회피의 신경학적 기반이 확인되었습니다. 잠재적 이득과 손실을 동시에 포함하는 도박 과제를 수행할 때, 이득의 크기에 비례하여 복측 선조체가 활성화되고, 손실의 크기에 비례하여 편도체와 전방 뇌섬엽이 활성화되었습니다. 핵심 발견은 손실에 대한 편도체-뇌섬엽 반응이 이득에 대한 복측 선조체 반응보다 약 2배 더 강력했다는 것입니다. 손실 회피는 '심리적 착각'이 아니라 뇌의 구조적 비대칭성에 기반한 현상입니다.
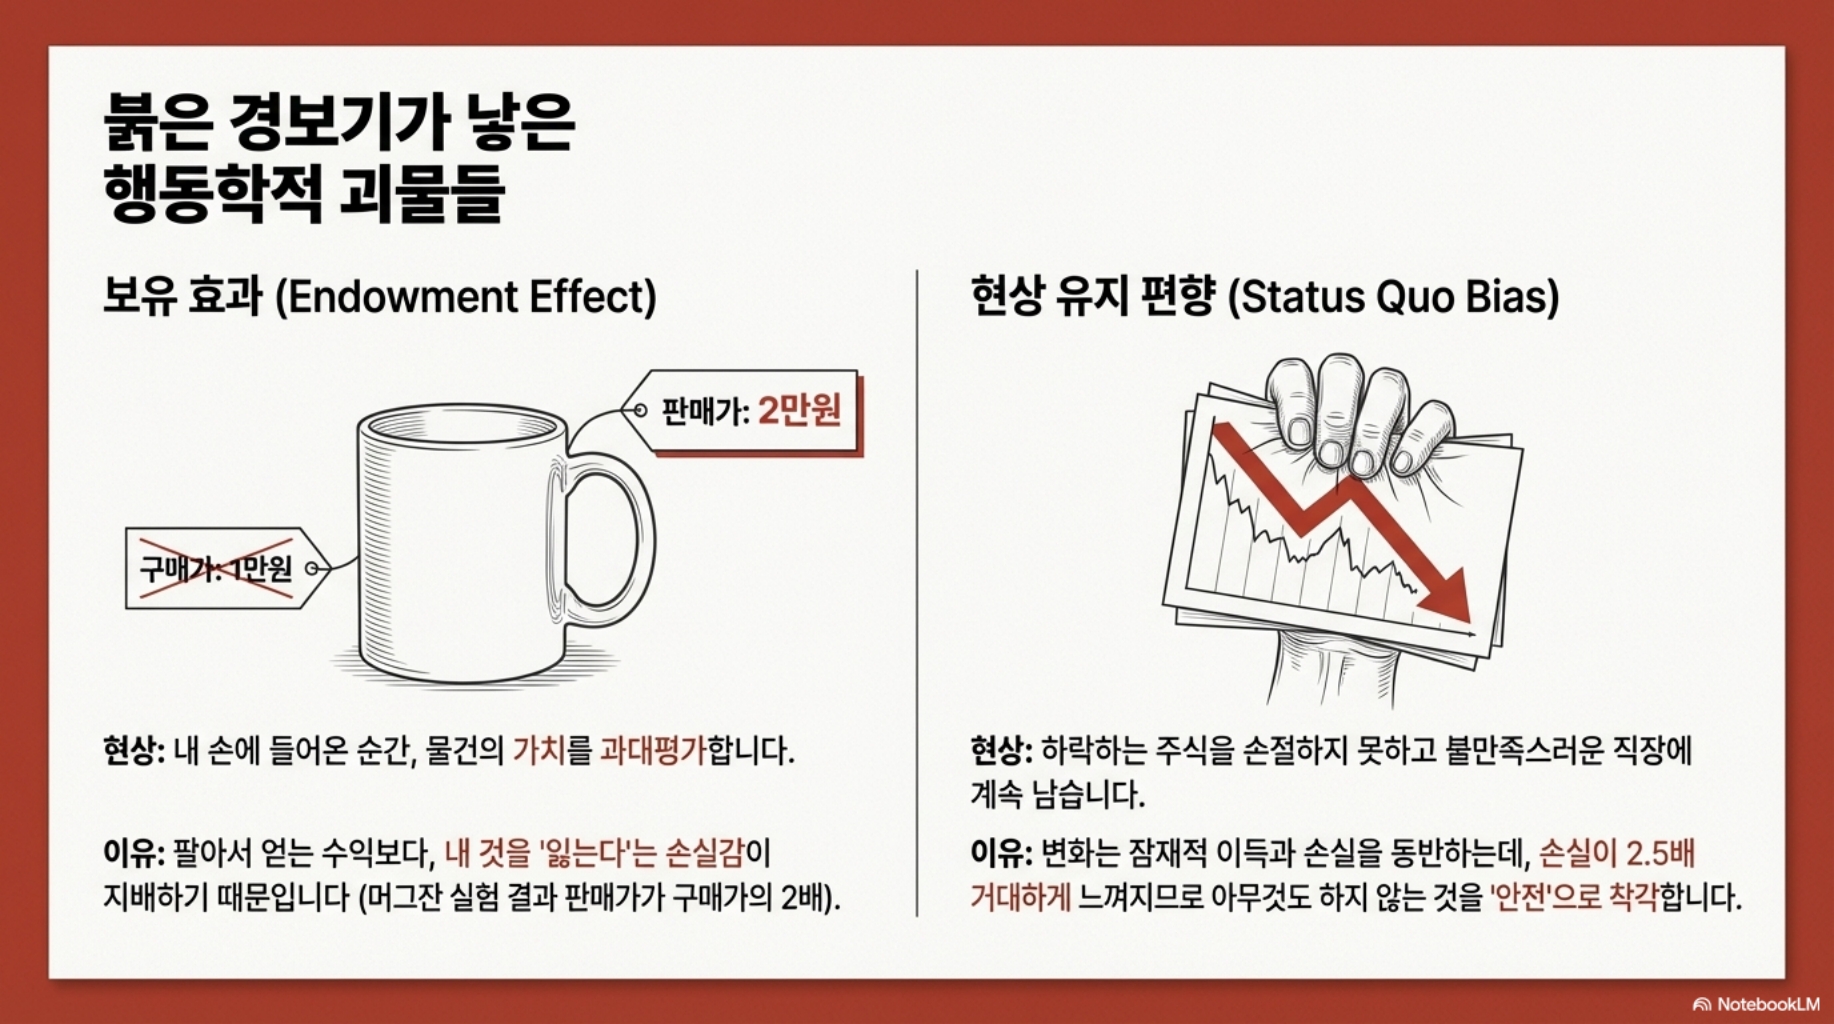
손실 회피가 일상에서 만들어내는 비합리성은 광범위합니다. 보유 효과(Endowment Effect)는 이미 소유한 물건의 가치를 과대평가하는 현상으로, Kahneman 등(1990)의 실험에서 커피 머그잔을 받은 그룹의 판매 가격은 받지 않은 그룹의 구매 가격보다 약 2배 높았습니다. 소유한 순간 그것을 잃는 것이 '손실'이 되기 때문입니다. 현상 유지 편향(Status Quo Bias)—변화를 기피하고 현재 상태를 고수하는 경향—도 손실 회피의 산물입니다. 변화는 잠재적 이득과 손실을 모두 수반하는데, 손실이 2.5배 크게 느껴지므로 변화하지 않는 것이 '안전하게' 느껴지는 것입니다. 이것이 불만족스러운 직장에 계속 다니고, 하락하는 주식을 팔지 못하는 이유입니다.
3. 매몰 비용과 심적 회계: 돈의 비합리적 분류 체계
매몰 비용 오류(Sunk Cost Fallacy)는 이미 투입된 비용(시간, 돈, 노력)이 미래 결정에 영향을 미쳐서는 안 되지만, 실제로는 강력하게 영향을 미치는 현상입니다. 2만 원짜리 영화가 재미없는데 "이미 돈을 냈으니" 끝까지 보는 것, 실패한 프로젝트에 "이미 투자한 것이 아까워서" 추가 투자를 하는 것이 대표적 예입니다.
Arkes와 Blumer(1985)의 연구에서 참가자들은 더 비싼 표를 산 여행이 덜 매력적이더라도 비싼 표의 여행을 선택했습니다. 미래 경험의 질이 아니라 과거 비용의 크기가 결정을 지배한 것입니다.
매몰 비용 오류의 신경학적 기반은 손실 회피와 동일합니다. 이미 투자한 것을 포기하면 그것이 '확정 손실'이 되므로 편도체가 강하게 반응합니다. 계속 진행하면 투자를 회수할 '가능성'이라도 남으므로, 뇌는 확정 손실을 피하기 위해 불확실한 미래에 베팅합니다. Zeng 등(2019)의 fMRI 연구에서 매몰 비용이 큰 상황에서 참가자들이 비합리적으로 지속 투자할 때 전방 뇌섬엽(혐오/후회 관련)과 선조체(보상 기대)가 동시에 활성화되었습니다. 후회의 공포와 회수의 희망이 전전두엽의 합리적 판단을 압도하는 구조입니다.

Richard Thaler(1985)가 제안한 심적 회계(Mental Accounting)는 돈에 대한 또 다른 비합리성을 설명합니다. 경제학적으로 돈은 대체 가능(Fungible)합니다. 1만 원은 어디서 왔든 1만 원이어야 합니다. 그러나 인간의 뇌는 돈을 출처와 용도에 따라 다른 '계좌'에 분류합니다. 월급 100만 원은 아껴 쓰지만, 보너스 100만 원은 쉽게 씁니다. 카드 결제는 현금보다 고통이 적어 더 많이 씁니다. Prelec과 Loewenstein(1998)의 연구에서 현금 결제 시에는 전방 뇌섬엽(통증 관련)이 활성화되어 '지불의 고통(Pain of Paying)'이 발생하지만, 카드 결제 시에는 이 활성이 유의미하게 감소했습니다. 카드가 지출을 증가시키는 이유는 지불의 고통이라는 자연적 브레이크를 제거하기 때문입니다. Raghubir와 Srivastava(2008)의 연구에서 카드 사용자는 현금 사용자보다 평균 약 12~18% 더 많이 지출했습니다.
4. 앵커링과 프레이밍: 숫자가 뇌를 조종하는 방법
돈과 관련된 의사결정에서 뇌가 범하는 또 다른 체계적 오류가 앵커링 효과(Anchoring Effect)입니다. Tversky와 Kahneman(1974)의 고전적 실험에서 참가자들에게 먼저 무작위 숫자(10 또는 65)를 보여준 후, "아프리카 국가의 유엔 가입 비율은 몇 %인가?"를 물었습니다. 무작위 숫자가 10이었던 그룹의 평균 추정치는 25%였고, 65였던 그룹은 45%였습니다. 완전히 무관한 숫자가 판단을 20%포인트나 움직인 것입니다. 이 효과는 전문가에게도 동일하게 작동합니다. Northcraft와 Neale(1987)의 연구에서 부동산 전문가들도 앵커링에 영향받아 동일한 주택의 가치를 높은 리스트 가격 조건에서 약 12% 더 높게 평가했습니다.
앵커링의 신경학적 메커니즘은 조정 불충분(Insufficient Adjustment)과 관련됩니다. 뇌는 초기에 제시된 숫자(앵커)를 기준점으로 설정하고, 이후 조정을 시도하지만 전전두엽의 자원 한계로 인해 충분한 조정이 이루어지지 않습니다. Furnham와 Boo(2011)의 메타분석에서 앵커링 효과는 인지 부하가 높을수록, 시간 압박이 클수록, 관련 지식이 적을수록 더 강해졌습니다. 소비 환경에서 이것은 강력한 무기가 됩니다. "정가 100만 원 → 할인가 50만 원"에서 50만 원은 그 자체로 비쌀 수 있지만, 100만 원이라는 앵커가 50만 원을 '싸게' 느끼게 만듭니다.
프레이밍 효과(Framing Effect)도 돈 관련 판단을 강력하게 왜곡합니다. Tversky와 Kahneman(1981)의 '아시아 질병' 문제에서 동일한 결과를 "200명이 살 것이다"(이득 프레임)로 제시하면 72%가 안전한 선택을 했지만, "400명이 죽을 것이다"(손실 프레임)로 제시하면 78%가 위험한 도박을 선택했습니다. De Martino 등(2006)의 fMRI 연구에서 이득 프레임은 복측 선조체를, 손실 프레임은 편도체를 주로 활성화했으며, 프레이밍에 저항한(합리적 선택을 한) 참가자들은 안와전두피질(OFC)의 활성이 유의미하게 높았습니다. OFC는 프레이밍의 감정적 영향을 억제하고 객관적 가치 판단을 수행하는 영역입니다. 즉, 프레이밍에 저항하려면 추가적인 전전두엽 자원이 필요하며, 피곤하거나 스트레스를 받는 상태에서는 프레이밍에 더 취약해집니다.
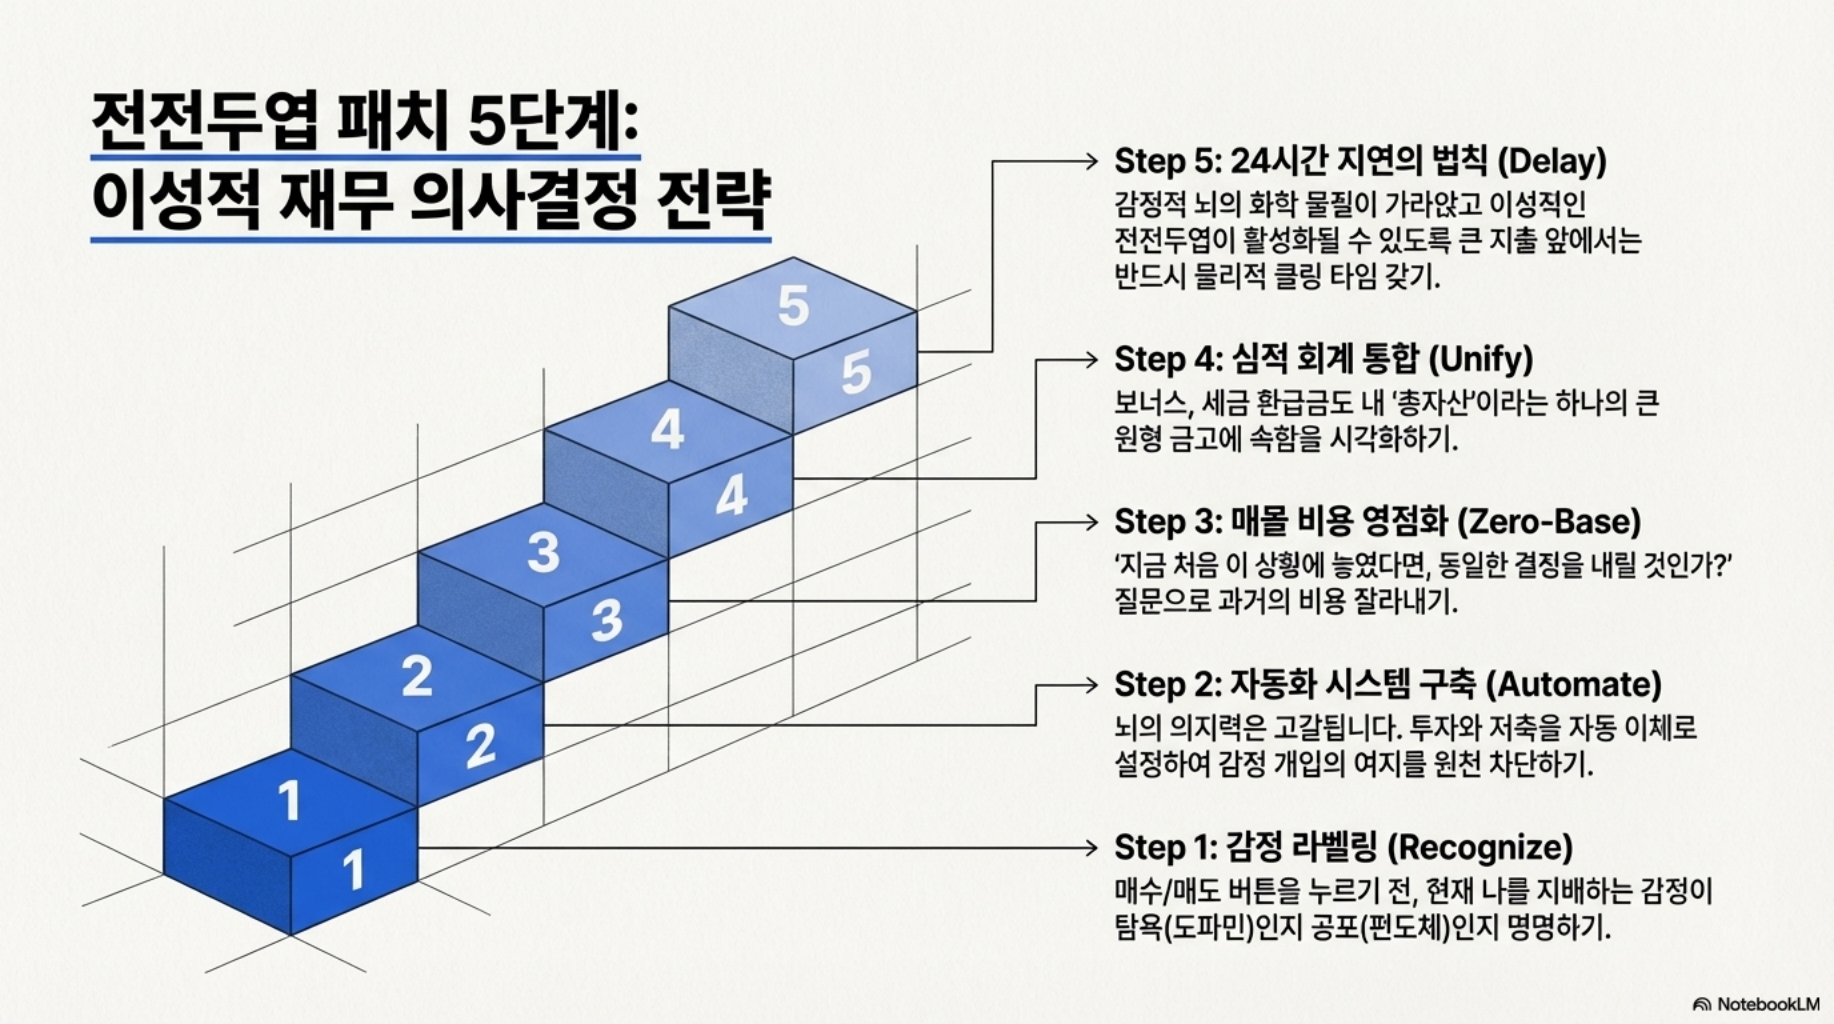
🛡️ 5. 돈 앞에서 이성을 지키는 5단계 전략
1단계: '손실 프레임' 자각 훈련. 재무 결정을 내릴 때 자동적으로 발동하는 손실 회피를 인식하세요. "이 주식을 팔면 10만 원 손해야"라는 생각이 들 때, "이 주식을 계속 가지고 있으면 추가로 20만 원 손해 볼 수 있어"로 리프레이밍합니다. 핵심은 '매도 = 손실 확정'이라는 프레임을 '보유 = 추가 손실 가능성'으로 전환하는 것입니다. Odean(1998)의 연구에서 개인 투자자들은 하락 주식을 너무 오래 보유하고 상승 주식을 너무 빨리 매도하는 '처분 효과(Disposition Effect)'를 보였으며, 이는 연간 수익률을 약 3.4%포인트 감소시켰습니다. 손실 프레임을 자각하는 것만으로도 이 비용의 상당 부분을 줄일 수 있습니다.
2단계: '매몰 비용 제로 테스트'. 모든 지속/중단 결정에서 이 질문을 던지세요. "지금까지 투자한 것이 전혀 없다면, 이 시점에서 새로 시작하겠는가?" 대답이 "아니오"라면, 그것은 매몰 비용에 속고 있는 것입니다. 이 질문은 과거 투자와 미래 가치를 분리하여 전전두엽의 합리적 계산을 활성화합니다. 기업에서도 이 원칙을 적용합니다. Intel의 Andrew Grove는 "새 CEO가 이 사업을 유지하겠는가?"라는 질문으로 매몰 비용을 차단했고, 이것이 메모리에서 프로세서로의 전략적 전환을 가능하게 했습니다.
3단계: '지불의 고통' 복원. 카드와 간편결제가 제거한 지불의 고통을 의식적으로 복원하세요. 일상 소비에서 현금이나 직불카드를 사용하면 전방 뇌섬엽의 '고통 브레이크'가 작동합니다. 모든 결제에 대해 "이것을 현금으로 낸다면 똑같이 사겠는가?"를 자문하세요. 예산 관리 앱을 사용하여 지출을 시각적으로 확인하는 것도 지불 고통의 대리 자극이 됩니다. Soman(2003)의 연구에서 지출 내역을 즉시 확인하는 그룹은 확인하지 않는 그룹보다 후속 지출이 약 15~20% 감소했습니다.
4단계: 앵커링 방어 — '역앵커(Counter-Anchor)' 설정. 가격 협상이나 큰 구매를 할 때 상대방의 앵커에 끌려가지 않으려면 자신만의 역앵커를 사전에 설정하세요. 부동산을 볼 때 호가가 아닌 실거래가를 기준점으로 삼고, 차를 살 때 딜러의 제안가가 아닌 시장 평균가를 미리 조사하여 기준점을 설정합니다. Galinsky와 Mussweiler(2001)의 연구에서 협상 시 첫 제안(앵커)을 먼저 하는 측이 최종 결과에서 유리한 결과를 얻었습니다. 가능하다면 먼저 제안하되, 상대방이 먼저 제안한 경우 의식적으로 그 숫자를 무시하고 사전에 준비한 기준으로 돌아가세요.
5단계: '쿨링 오프(Cooling Off)' 규칙으로 감정적 결정 차단. 일정 금액 이상의 모든 소비에 24~72시간의 대기 시간을 설정하세요. 이 시간은 편도체의 즉각적 반응이 가라앉고 전전두엽이 합리적 평가를 수행할 수 있게 합니다. 미국 FTC의 소비자 보호 규정에도 특정 구매에 3일간의 취소권(Cooling-Off Rule)이 있는 것은 이 심리학에 근거합니다. 개인적으로 "10만 원 이상 = 24시간 대기, 50만 원 이상 = 72시간 대기, 500만 원 이상 = 1주일 대기"와 같은 자기 규칙을 만드세요. 연구에 따르면 대기 시간을 둔 후 실제로 구매한 비율은 원래 충동의 약 50~60%에 불과합니다.
돈 앞에서 이성을 잃는 것은 개인의 결함이 아니라 인간 뇌의 보편적 특성입니다. 중요한 것은 이 특성을 인정하고, 시스템으로 방어하는 것입니다. 자신의 뇌를 불신하는 것이 아니라, 뇌의 한계를 이해하고 보완하는 것이 진정한 재무적 지혜입니다.
'인간 심리 구조' 카테고리의 다른 글
| 왜 우리는 '공정한 세상'을 믿고 싶어하는가 : 공정세계가설 (0) | 2026.04.08 |
|---|---|
| 습관의 뇌과학 : 기저핵이 당신의 인생을 운영한다 (0) | 2026.04.07 |
| 자기 암시의 뇌과학: 말이 뇌를 바꾸는 메커니즘 (0) | 2026.04.05 |
| 완벽주의가 뇌를 파괴하는 메커니즘 (0) | 2026.04.03 |
| 비교가 불행을 만드는 뇌과학적 이유 (0) | 2026.04.02 |